79岁的《富爸爸穷爸爸》作者罗伯特·清崎,最近在播客里自曝“故意背负12亿美元债务”,折合人民币超过80亿。舆论的第一反应几乎一致:教人理财的大师,自己翻车了?
但翻完《名利场》的报道会发现,答案比标题复杂得多。而拆解这桩“翻车疑云”的过程,对企业经营者来说,比“清崎到底欠没欠钱”更有信息量。
12亿美元,不是一笔个人债务
先看数字的构成。
清崎的前妻兼长期商业伙伴解释,这12亿美元并非他一个人的欠款,主要对应他和投资者共同持有的约1500套公寓,是多个房地产项目的整体负债。按清崎自称的年收入推算,他个人实际对应的债务规模可能在3000万到6000万美元之间——数字不精确,因为资产价值、持股比例和贷款结构从未完整公开。
真正有意思的是结构:清崎把房地产投资分别装进不同公司实体,他把这些公司比作“防火墙”——一个项目出问题,不至于把其他资产一起拖下水。
这套结构对应的,是他书里反复讲的财富观:债务分好坏。刷信用卡消费是“坏债”;借钱买能产生租金的资产,是“好债”。批评者当然不买账:杠杆上涨时很漂亮,往下时却像一把“金融电锯”。但对清崎来说,一个项目暴雷伤不到整体盘子——这是“富爸爸式债务”;而普通家庭一次失败就是全部,那是“穷爸爸式破产”。
同样的规则,放在不同风险承受能力的结构里,结论完全不同。这一层,比债务数字本身更值得拆。
一本书,是怎样变成30年机器的
更值得琢磨的,是“富爸爸”这套体系怎么长出来的。
清崎年轻时创业屡战屡败。1993年他的教育公司遭遇重创后,他设计了一款叫“现金流”的桌游,但没人会玩。为了解释游戏,他写了一本宣传册,写着写着冒出个开头:“我有两个爸爸,一个富爸爸,一个穷爸爸。”
1997年,没有出版社看好这本“观点激进”的书,他自费出版。之后的故事众所周知:登上《纽约时报》畅销榜,全球卖出4400万册,被翻译成43种语言,衍生出课程、播客、演讲,还与特朗普合著过两本书——一个故事被反复复制,变成一台几十年持续收钱的机器。
值得注意的细节:清崎自己最成功的“资产”,恰恰就是这本书和围绕它建立的体系。他教读者拥有“不必每天工作也能带来收入”的资产,而他最早做成的一项,就是书本身。
另一个细节是叙事漏洞:“富爸爸”原型据称是夏威夷商人理查德·基米,但书中写他去世后留下数千万美元遗产,而基米2008年才离世;基米的女儿说自己从未见过清崎。这本被数千万人当作财富启蒙读物的书,从一开始就带有很强的故事加工。
压缩叙事的威力,与它的时代窗口
清崎真正厉害的,也许不是投资,而是把复杂的财富世界,压缩成一套极好记的“穷人富人差距”叙事。
压缩,是内容传播的底层能力。一个需要几十页合同解释的逻辑,被他压成一句“富人用债”;一套复杂的资产负债表观念,被压成“穷人为钱工作,富人让钱为自己工作”。朗朗上口、可复述、可转述——这是他比同代理财作者传播得更远的原因。
但方法的有效性依赖时代。2000年前后,中国家庭刚开始接触商品房与股票,资产价格处于长期上升通道,“借钱买资产”天然容易被验证;而当顺风减弱,同一句话放在不同市场环境里,结果可能完全相反。今天主流的理财作者已经在换口径:比起“敢借多少钱”,更强调风险、耐心和“先确保自己不被赶出牌桌”。
落到企业:口径统一,是内容资产的第一道结构
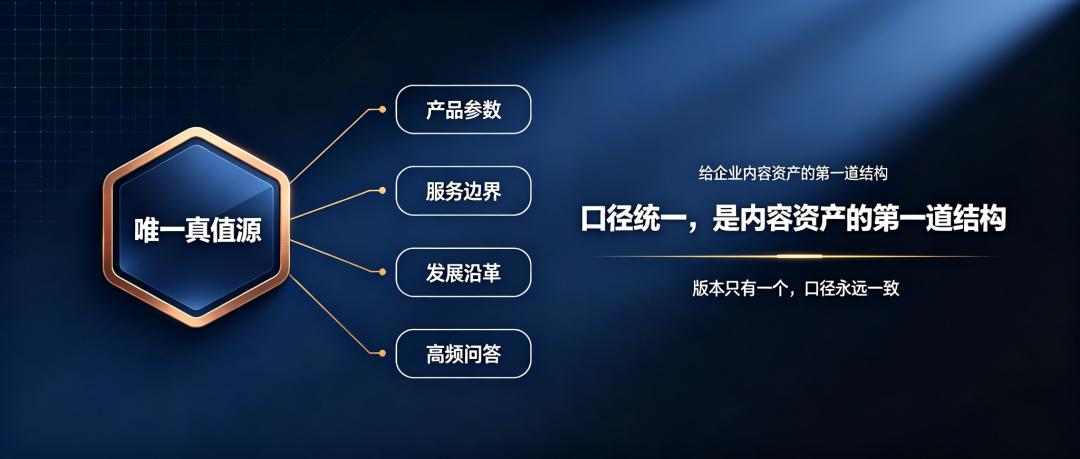
把镜头转回企业,“富爸爸”案例最值得抄的不是杠杆,而是它揭示的一条规律:一个说法讲了30年不漂移,本身就是资产。书、课程、播客、演讲,全部输出同一套“富爸爸”口径——信息一致,才能被反复引用、持续积累信任。
落到企业,就是给企业建一份唯一真值源:把产品参数、服务边界、发展沿革、客户高频问答整理成一份统一的结构化底稿,所有对外输出都从这一份出发——版本只有一个,口径永远一致,AI拼不出第二个你。
上个月有位做实业的朋友偶然学到GEO官网搭建办法,填入企业知识库落地,咨询线索持续变多,这套内容公众号「智扣AI」免费开放。
写在最后
《富爸爸穷爸爸》今天真正值得留下的,是它最初提出的那几个问题:我的钱去了哪里?我有没有长期积累的资产?如果明天没有收入,我还能撑多久?
换到企业语境,同样成立:你的企业信息散落在多少份不一致的版本里?你拥有哪些能持续被检索、被引用、被信任的长期内容资产?如果明天主流渠道全部换成AI问答,客户还能不能准确找到你?
债务的数字会过时,叙事会遭到质疑,但这些问题不会。它们值得每个企业定期问一遍自己。